A implementação da Reforma Tributária (regulamentada pela Lei Complementar nº 214/2025) entra em uma fase decisiva em 2026. Este ano marca o início do período de testes operacionais e adaptação dos sistemas de emissão de Documentos Fiscais Eletrônicos (como NF-e, NFS-e e CT-e) em todo o país.
Para as empresas enquadradas no Lucro Presumido e no Lucro Real, a transição exige atenção imediata à parametrização do software de gestão (ERP) e ao cadastro de mercadorias e serviços.
O que muda na prática em 2026?
O ano de 2026 foi desenhado pelo legislador como uma etapa de homologação e ajuste técnico. Durante este período:
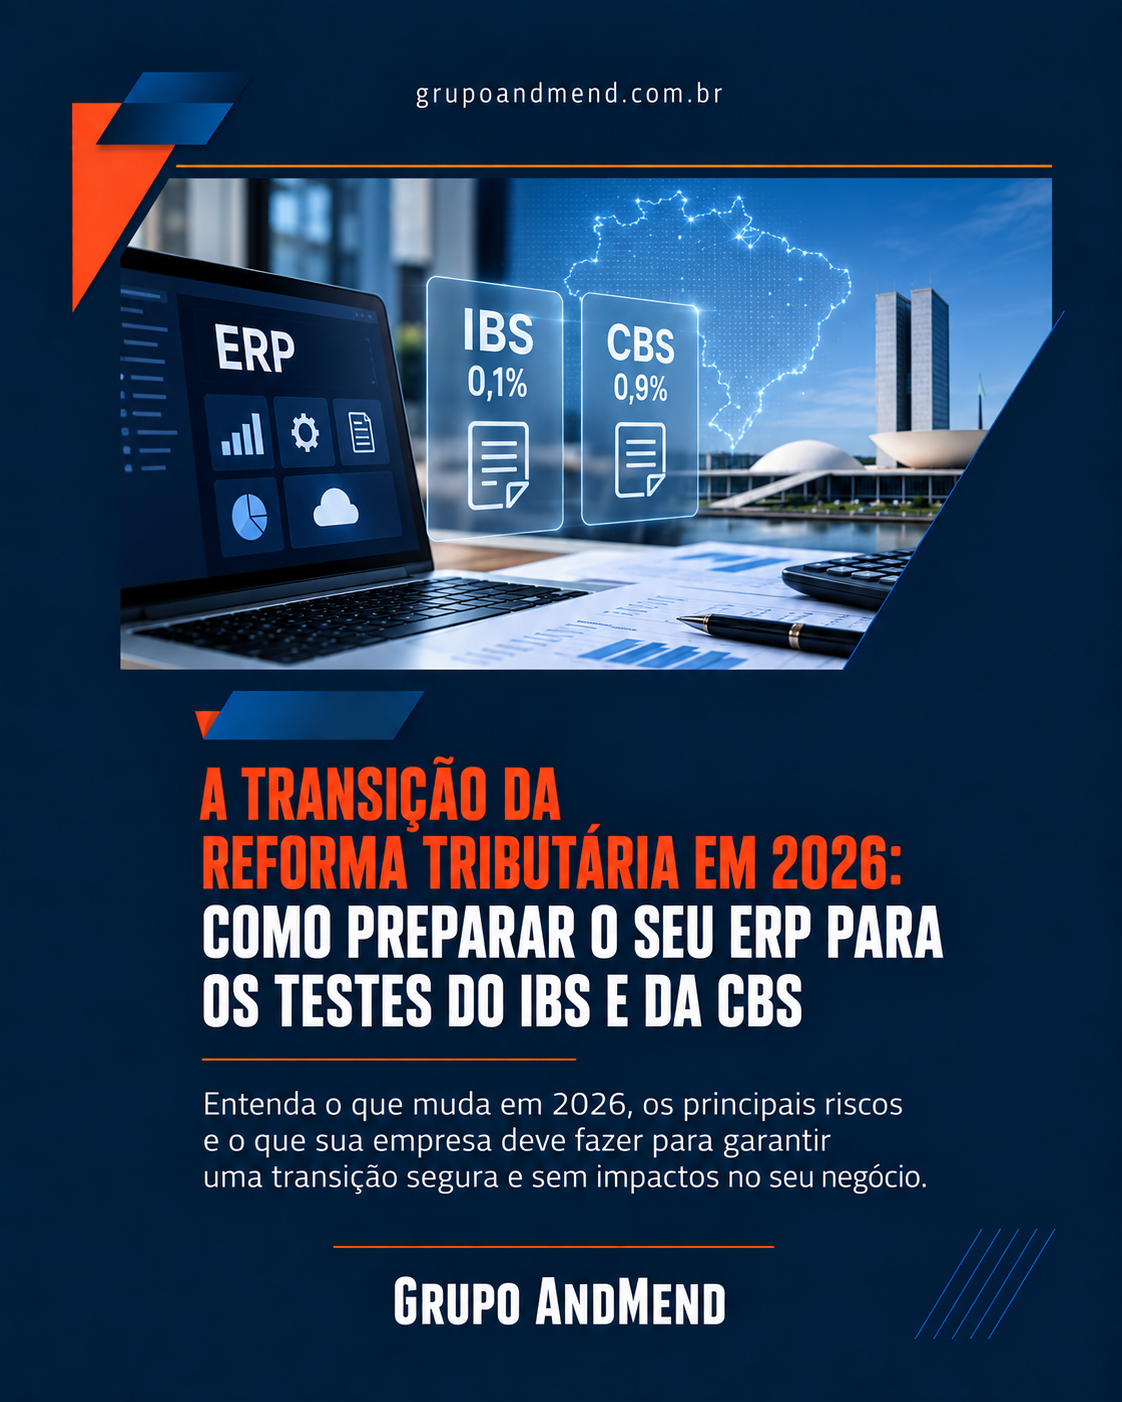
– Alíquotas de Teste: Ocorrerá o destaque informativo da CBS (Contribuição sobre Bens e Serviços, de âmbito federal) com alíquota de 0,9%, e do IBS (Imposto sobre Bens e Serviços, de âmbito estadual/municipal) com alíquota de 0,1%.
– Manutenção das Obrigações Atuais: Os tributos do sistema atual — como PIS, Cofins, ICMS e ISS — continuam sendo apurados e recolhidos normalmente. As alíquotas-teste da CBS e do IBS não visam ao aumento da arrecadação, mas sim à validação do fluxo de dados e à checagem do cumprimento das obrigações acessórias.
– Validação dos Emissores: Os servidores das Secretarias de Fazenda (SEFAZ) e dos municípios passarão a exigir que os XMLs das notas fiscais contenham os grupos de campos específicos para os novos tributos.
Os principais riscos de não parametrizar o sistema
A falta de adequação prévia nos sistemas emissores pode acarretar sérios entraves operacionais para o seu negócio:
1. Rejeição de Notas Fiscais: NF-es transmitidas com leiautes desatualizados ou sem o preenchimento dos campos obrigatórios da Reforma Tributária poderão ser rejeitadas pelas SEFAZs autorizadoras, paralisando faturamentos e entregas.
2. Erros no Cadastro de Itens: A classificação incorreta de produtos e serviços inviabilizará o aproveitamento futuro de créditos tributários e causará divergências na escrituração contábil.
3. Descentralização e Retrabalho: Deixar as correções para o momento da obrigatoriedade integral gera acúmulo de demandas no departamento fiscal e no TI, aumentando a margem de erro na apuração.
Checklist de Ação para as Empresas
Para garantir uma transição segura e sem impactos no fluxo de caixa, recomendamos adotar as seguintes medidas:
– Revisão Cadastral de Itens: Promover a higienização do cadastro de produtos e serviços no ERP, auditando NCMs, NBSs e Códigos de Benefício Fiscal.
– Atualização do Software de Emissão: Alinhar com a empresa fornecedora do seu ERP a atualização das rotinas de emissão fiscal conforme as notas técnicas mais recentes da Receita Federal.
– Capacitação da Equipe: Treinar os times de faturamento, compras e fiscal para que compreendam os novos campos das notas e saibam identificar inconsistências nas operações do dia a dia.
Na contabilidade consultiva, o acompanhamento preventivo é a chave para evitar sobressaltos tributários. O Grupo Andmend atua ao lado da sua empresa na auditoria cadastral e na orientação técnica necessária para que a sua operação passe pela transição da Reforma Tributária com total conformidade.